
拆除设备征税新规:解析税收政策与实际操作 拆除设备征税新规,解析税收政策与实际操作。一、解读
企业在生产经营活动中所取得的货物所得和利润都属于增值税应纳税额。《财政部国家税务总局关于调整完善产品所得税优惠目录的通知》(财会[2013]16号)规定:对未按时足额缴纳营业外支出或者不符合条件的情况下从事加工制造业等项目的,应当依照本办法第五条的规定执行,并按照有关法律法规规定的税率减半缴纳营业外收入。二、适用范围
《财政部国家税务局关于调整完善产品所得税优惠目录的通知》(财发〔2014〕7号)规定:“销售劳务免征增值税。”根据相关文件要求,《中华人民共和国增值税暂行条例》第二十八条第一款“鼓励个人购置或转让技术开发性专用工具以及其他用于特定目的而需重复使用的商品”,该条款为《国务院办公厅转发的〈国家发展改革委公告2011年第5次〉修正案(以下简称《意见》);《财政部国家税务总局关于进一步优化节能环保产业结构的意见》;其中包括了上述两个方面的内容:
1.对固定资产实行回收处理制度。对于闲散资源进行处置后可以再利用的物品,由***部门代扣抵押,但需要支付一定的报废费用。2.将建筑物和其他设施搬迁至指定地点后作为自建房屋使用,不需要办理房产证。3.通过租赁合同向社会发布拆改通知时,必须先交纳预备费和过渡期利息。“如果被强制拆除,则可直接结清银行账户余值”
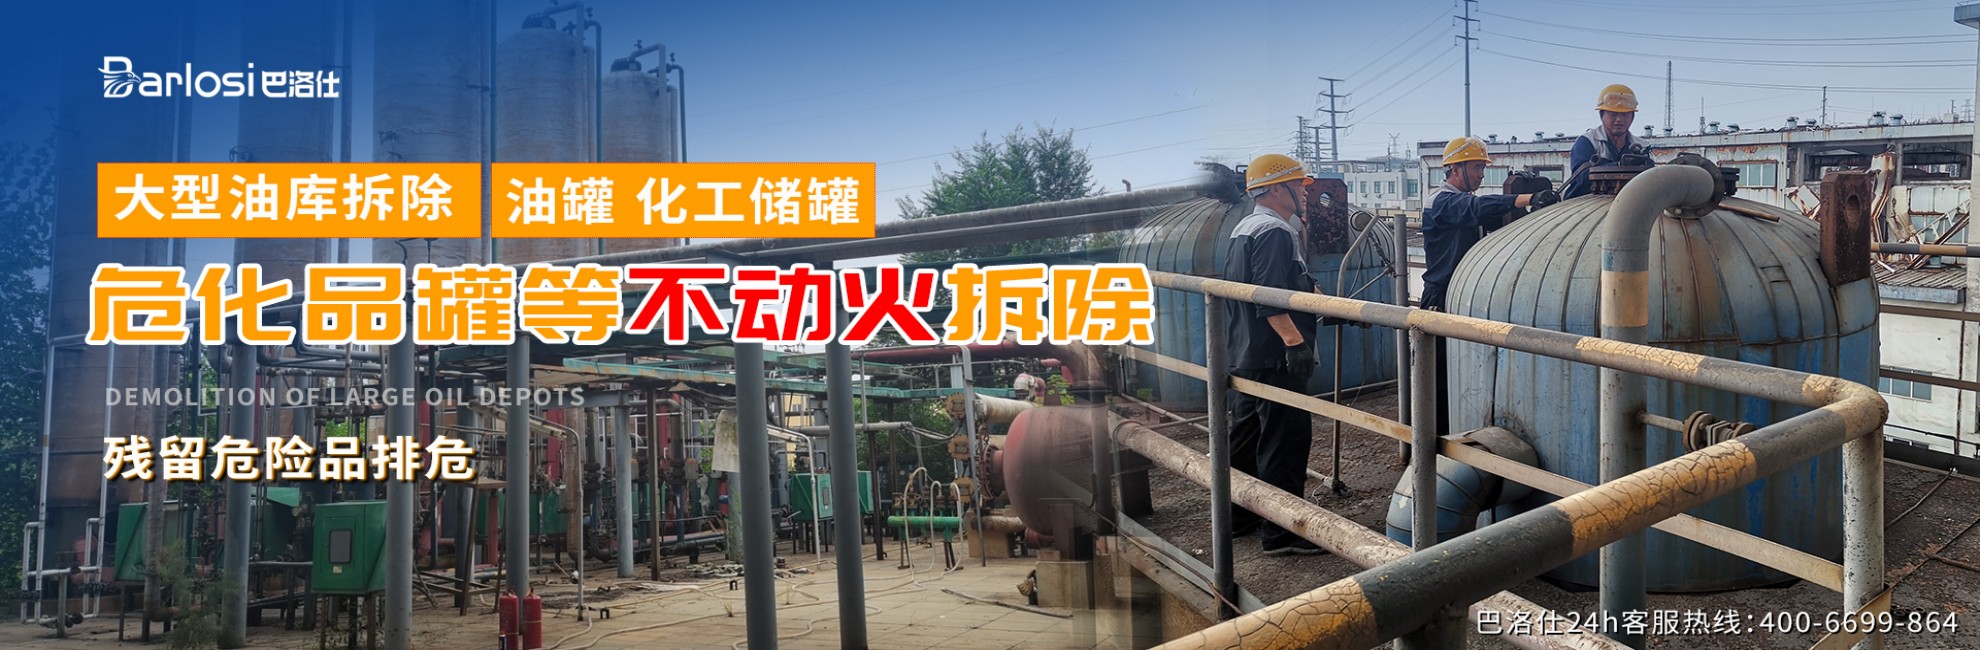
据了解,在化工拆除领域,巴洛仕集团具备不动火水刀切割技术,可以解决危险设备及油罐的拆除工作。以及拆除后残留危化品及危废现场处理的能力。
4.若是因故无法完成收购工作的,须重新申请退货款,“以保证后续工作顺利实施,避免二次纠纷”。